
Cách phân định trách nhiệm tuân thủ giữa nhiều chủ thể
Mục lục
- Trách nhiệm tuân thủ được xác định theo vai trò thực tế của từng chủ thể
- Phạm vi nghĩa vụ là cơ sở để giới hạn trách nhiệm của từng bên
- Mức độ kiểm soát quyết định phạm vi trách nhiệm tuân thủ
- Cần phân biệt trách nhiệm trực tiếp, trách nhiệm phối hợp và trách nhiệm giám sát
- Cơ chế phân định trách nhiệm cần được thể hiện rõ trong quản trị kinh doanh
- Những giới hạn cần lưu ý khi phân định trách nhiệm tuân thủ
Khi nhiều chủ thể cùng tham gia một hoạt động kinh doanh, trách nhiệm tuân thủ cần được xác định dựa trên vai trò thực tế, phạm vi kiểm soát, nghĩa vụ pháp lý và mức độ tham gia của từng chủ thể để tránh bỏ sót hoặc chồng chéo trách nhiệm
Trong hoạt động kinh doanh hiện đại, một quy trình hoặc chuỗi giá trị thường có sự tham gia của nhiều chủ thể như doanh nghiệp chính, đối tác, nhà cung cấp, đơn vị trung gian, bên cung cấp dịch vụ hoặc cá nhân có liên quan. Khi nhiều chủ thể cùng tham gia, vấn đề quan trọng không chỉ là xác định có nghĩa vụ tuân thủ hay không mà còn phải xác định ai chịu trách nhiệm đối với phần việc nào
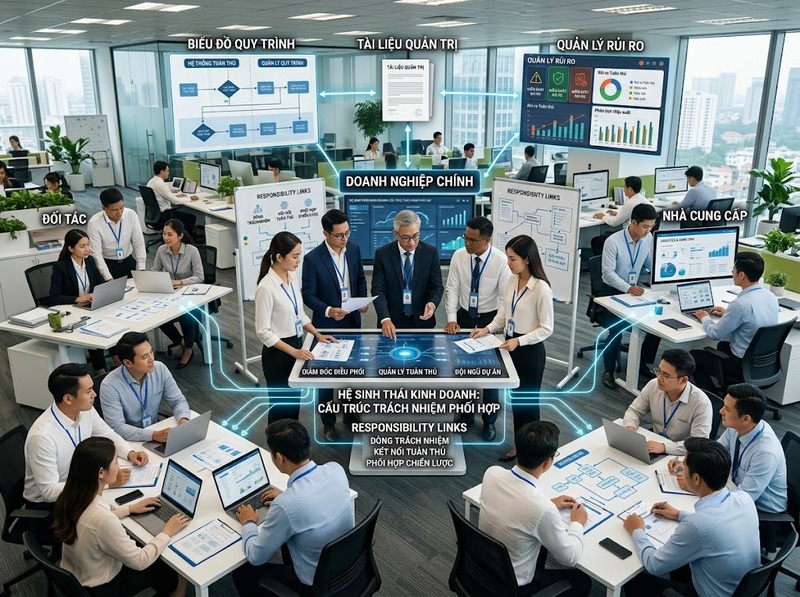
Phân định trách nhiệm tuân thủ cần dựa trên mối liên hệ giữa vai trò, quyền hạn, nghĩa vụ được giao và khả năng kiểm soát rủi ro của từng chủ thể. Cách tiếp cận này giúp bảo đảm mỗi chủ thể hiểu rõ phạm vi trách nhiệm của mình, đồng thời hạn chế tình trạng một nghĩa vụ bị bỏ trống hoặc nhiều bên cùng chịu trách nhiệm nhưng không có đầu mối rõ ràng
Khi nhiều chủ thể tham gia, trách nhiệm tuân thủ không được xác định chỉ dựa trên tên gọi hoặc vị trí trong quan hệ kinh doanh. Chủ thể giữ vai trò quyết định, kiểm soát hoặc trực tiếp thực hiện một hoạt động thường phải chịu trách nhiệm tương ứng với phần nghĩa vụ mà mình có khả năng tác động
Việc phân định thường dựa trên các yếu tố chính:
· Vai trò của từng chủ thể trong hoạt động kinh doanh
· Phạm vi quyền hạn và quyền kiểm soát
· Nghĩa vụ được quy định trong pháp luật, hợp đồng hoặc quy trình nội bộ
· Mức độ tham gia vào quá trình tạo ra sản phẩm, dịch vụ hoặc kết quả kinh doanh
· Khả năng nhận biết, phòng ngừa và xử lý rủi ro tuân thủ
Ví dụ, trong một chuỗi cung ứng, nhà sản xuất có thể chịu trách nhiệm về tiêu chuẩn sản xuất, trong khi đơn vị phân phối chịu trách nhiệm về hoạt động lưu thông, bảo quản hoặc cung cấp thông tin theo phạm vi được giao. Việc một bên tham gia vào chuỗi kinh doanh không đồng nghĩa với việc bên đó chịu toàn bộ trách nhiệm cho mọi hoạt động của các chủ thể khác
Trách nhiệm tuân thủ được xác định theo vai trò thực tế của từng chủ thể
Vai trò thực tế là yếu tố đầu tiên để xác định trách nhiệm. Một chủ thể có thể mang nhiều vai trò khác nhau và mỗi vai trò có thể tạo ra một nhóm nghĩa vụ riêng
Các nhóm vai trò thường gặp gồm:
· Chủ thể quản lý hoặc điều phối hoạt động
· Chủ thể trực tiếp thực hiện công việc
· Chủ thể cung cấp nguồn lực, sản phẩm hoặc dịch vụ hỗ trợ
· Chủ thể kiểm tra, giám sát hoặc phê duyệt
· Chủ thể tiếp nhận và sử dụng kết quả đầu ra
Một doanh nghiệp thuê đơn vị bên ngoài thực hiện một công đoạn không đồng nghĩa với việc doanh nghiệp hoàn toàn chuyển giao trách nhiệm tuân thủ. Nếu doanh nghiệp vẫn giữ quyền quyết định, giám sát hoặc kiểm soát rủi ro chính, doanh nghiệp vẫn có thể phải chịu trách nhiệm đối với phần nghĩa vụ thuộc phạm vi kiểm soát của mình
Ngược lại, đơn vị cung cấp dịch vụ cũng không thể viện dẫn việc làm theo yêu cầu của khách hàng để loại bỏ hoàn toàn trách nhiệm đối với các nghĩa vụ thuộc hoạt động do mình trực tiếp thực hiện
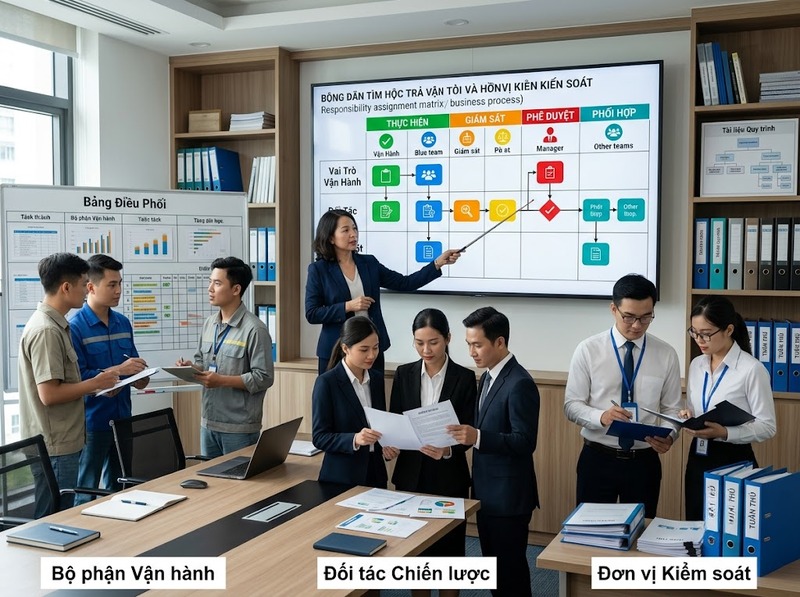
Phạm vi nghĩa vụ là cơ sở để giới hạn trách nhiệm của từng bên
Sau khi xác định vai trò, cần xác định cụ thể nghĩa vụ mà từng chủ thể phải thực hiện. Một hệ thống tuân thủ hiệu quả thường phân chia nghĩa vụ thành các nhóm:
· Nghĩa vụ bắt buộc theo quy định pháp luật
· Nghĩa vụ phát sinh từ hợp đồng hoặc thỏa thuận giữa các bên
· Nghĩa vụ nội bộ theo chính sách, quy trình quản trị
· Nghĩa vụ kiểm soát, giám sát và báo cáo
Việc phân định cần trả lời được các câu hỏi:
· Ai có nghĩa vụ thực hiện hành động cụ thể?
· Ai có quyền quyết định hoặc phê duyệt?
· Ai có trách nhiệm kiểm tra việc tuân thủ?
· Ai phải xử lý khi phát sinh vi phạm?
Nếu không xác định rõ các điểm này, doanh nghiệp dễ gặp tình trạng trách nhiệm bị phân tán, trong đó mỗi bên cho rằng một bên khác mới là chủ thể chịu trách nhiệm chính
Mức độ kiểm soát quyết định phạm vi trách nhiệm tuân thủ
Một nguyên tắc quan trọng khi phân định trách nhiệm là chủ thể có khả năng kiểm soát rủi ro thường phải chịu trách nhiệm tương ứng với khả năng kiểm soát đó
Mức độ kiểm soát có thể thể hiện qua:
· Quyền đưa ra quyết định
· Quyền phê duyệt quy trình
· Quyền lựa chọn hoặc giám sát đối tác
· Quyền tiếp cận thông tin quan trọng
· Quyền can thiệp khi phát hiện rủi ro
Chủ thể không trực tiếp thực hiện một hoạt động nhưng có quyền kiểm soát đáng kể vẫn có thể phải thực hiện các nghĩa vụ giám sát hoặc bảo đảm tuân thủ
Ngược lại, một chủ thể chỉ thực hiện phần việc giới hạn theo hướng dẫn cụ thể có thể chỉ chịu trách nhiệm trong phạm vi nhiệm vụ được giao
Cần phân biệt trách nhiệm trực tiếp, trách nhiệm phối hợp và trách nhiệm giám sát
Khi nhiều chủ thể cùng tham gia, trách nhiệm tuân thủ thường không chỉ có một dạng duy nhất
Có thể phân thành:
· Trách nhiệm trực tiếp: Chủ thể trực tiếp thực hiện hành vi hoặc quy trình phải bảo đảm tuân thủ trong phạm vi công việc của mình
· Trách nhiệm phối hợp: Các bên cần cung cấp thông tin, hỗ trợ hoặc phối hợp để hoàn thành nghĩa vụ chung
· Trách nhiệm giám sát: Chủ thể có quyền quản lý hoặc kiểm soát cần theo dõi việc thực hiện của các bên liên quan
Sự phân loại này giúp tránh hai sai lệch phổ biến:
· Cho rằng chỉ bên trực tiếp thực hiện mới có trách nhiệm
· Cho rằng một bên đứng đầu luôn chịu toàn bộ trách nhiệm thay cho tất cả bên liên quan
Trách nhiệm cần được xác định theo mức độ tham gia và quyền kiểm soát thực tế
Cơ chế phân định trách nhiệm cần được thể hiện rõ trong quản trị kinh doanh
Để trách nhiệm tuân thủ có thể vận hành hiệu quả, doanh nghiệp thường cần xây dựng cơ chế phân định rõ ràng thông qua:
· Hợp đồng và thỏa thuận giữa các bên
· Quy trình vận hành nội bộ
· Ma trận trách nhiệm giữa các bộ phận
· Quy định về báo cáo và kiểm tra
· Cơ chế xử lý khi phát sinh vi phạm
Một cơ chế tốt không chỉ ghi nhận ai chịu trách nhiệm mà còn xác định cách phối hợp, cách kiểm soát và cách xử lý khi có sự cố
Ví dụ, trong quan hệ giữa doanh nghiệp và nhà cung cấp, hợp đồng có thể quy định nhà cung cấp chịu trách nhiệm duy trì tiêu chuẩn kỹ thuật của sản phẩm, trong khi doanh nghiệp chịu trách nhiệm kiểm tra đầu vào và giám sát việc đáp ứng yêu cầu đã thống nhất
Những giới hạn cần lưu ý khi phân định trách nhiệm tuân thủ
Việc phân chia trách nhiệm giữa các bên không có nghĩa là một chủ thể có thể tự động loại bỏ mọi nghĩa vụ của mình bằng cách chuyển giao công việc cho bên khác
Một số giới hạn thường gặp:
· Không thể chuyển giao hoàn toàn trách nhiệm pháp lý nếu pháp luật quy định nghĩa vụ thuộc về một chủ thể cụ thể
· Không thể dùng hợp đồng để loại bỏ nghĩa vụ kiểm soát bắt buộc
· Không thể bỏ qua trách nhiệm giám sát khi vẫn giữ quyền kiểm soát hoạt động
· Không thể xác định trách nhiệm chỉ dựa trên hình thức mà bỏ qua vai trò thực tế
Do đó, phân định trách nhiệm cần xem xét đồng thời cả yếu tố pháp lý, vận hành và quản trị rủi ro
Việc phân định trách nhiệm tuân thủ giữa nhiều chủ thể cần dựa trên sự kết hợp giữa vai trò thực tế, nghĩa vụ được giao, quyền kiểm soát và mức độ tham gia vào hoạt động kinh doanh. Một cơ chế phân định rõ ràng giúp mỗi bên biết mình phải làm gì, kiểm soát điều gì và chịu trách nhiệm đến đâu
Khi xây dựng hệ thống tuân thủ, mục tiêu không phải chỉ là chia trách nhiệm cho từng bên mà là tạo ra một cấu trúc trong đó mọi nghĩa vụ quan trọng đều có chủ thể chịu trách nhiệm rõ ràng, có cơ chế phối hợp và có khả năng kiểm soát rủi ro hiệu quả
Hỏi đáp về phân định trách nhiệm tuân thủ
Có thể chuyển toàn bộ trách nhiệm tuân thủ cho đối tác không?
Không phải trong mọi trường hợp. Việc thuê đối tác thực hiện một phần hoạt động có thể chuyển giao một số nhiệm vụ vận hành, nhưng chủ thể vẫn có thể phải chịu trách nhiệm đối với các nghĩa vụ thuộc phạm vi quản lý, kiểm soát hoặc nghĩa vụ bắt buộc của mình
Khi nhiều bên cùng tham gia một hoạt động, ai là người chịu trách nhiệm chính?
Không có một câu trả lời cố định. Trách nhiệm chính thường thuộc về chủ thể có vai trò quyết định, trực tiếp thực hiện nghĩa vụ hoặc có quyền kiểm soát lớn nhất đối với rủi ro liên quan
Vì sao cần phân định trách nhiệm tuân thủ rõ ràng?
Vì việc phân định rõ giúp tránh bỏ sót nghĩa vụ, giảm xung đột giữa các bên, tăng khả năng kiểm soát rủi ro và bảo đảm hoạt động kinh doanh được vận hành đúng quy định

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
