
Cách xác định thời điểm phát sinh nghĩa vụ thanh toán
Mục lục
- Nghĩa vụ thanh toán phát sinh từ căn cứ nào?
- Thời điểm phát sinh nghĩa vụ thanh toán trong hợp đồng được xác định như thế nào?
- Điều kiện nào làm phát sinh nghĩa vụ thanh toán?
- Có phải thời điểm phát sinh nghĩa vụ thanh toán luôn là thời điểm đến hạn thanh toán?
- Căn cứ nào được ưu tiên khi xác định thời điểm phát sinh nghĩa vụ thanh toán?
- Hậu quả của việc xác định sai thời điểm phát sinh nghĩa vụ thanh toán
Thời điểm phát sinh nghĩa vụ thanh toán được xác định dựa trên sự kiện pháp lý làm phát sinh trách nhiệm thanh toán, nội dung thỏa thuận giữa các bên và quy định pháp luật áp dụng trong từng trường hợp cụ thể.
Thời điểm phát sinh nghĩa vụ thanh toán là thời điểm một chủ thể bắt đầu có trách nhiệm thực hiện việc trả tiền hoặc thực hiện nghĩa vụ tài sản theo căn cứ pháp lý xác định. Việc xác định đúng thời điểm này có ý nghĩa quan trọng trong việc xác định thời hạn thanh toán, quyền yêu cầu thực hiện nghĩa vụ, trách nhiệm do chậm thanh toán và các hậu quả pháp lý liên quan.
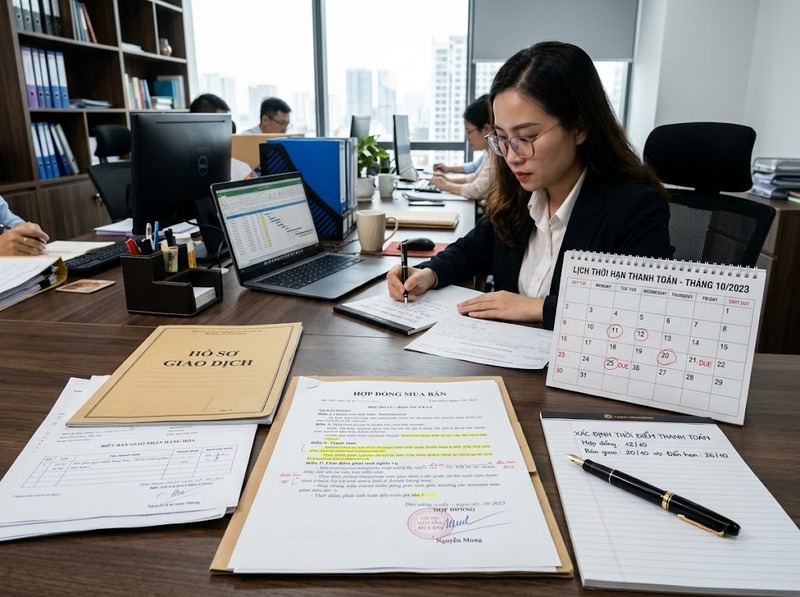
Để xác định thời điểm phát sinh nghĩa vụ thanh toán, cần xem xét nguồn làm phát sinh nghĩa vụ, nội dung cam kết giữa các bên và các điều kiện để nghĩa vụ trở nên có hiệu lực.
Nghĩa vụ thanh toán phát sinh từ căn cứ nào?
Nghĩa vụ thanh toán không phát sinh một cách độc lập mà thường gắn với một quan hệ pháp lý cụ thể. Các căn cứ phổ biến bao gồm:
· Hợp đồng hoặc thỏa thuận giữa các bên
· Quy định của pháp luật
· Quyết định của cơ quan có thẩm quyền
· Hành vi pháp lý làm phát sinh trách nhiệm tài sản
· Việc một bên đã nhận được lợi ích hoặc hoàn thành nghĩa vụ đối ứng theo thỏa thuận
Trong quan hệ hợp đồng, thời điểm phát sinh nghĩa vụ thanh toán thường được xác định từ thời điểm các điều kiện thanh toán đã được đáp ứng theo thỏa thuận. Ví dụ, các bên có thể thỏa thuận thanh toán sau khi giao hàng, sau khi nghiệm thu, sau khi nhận hóa đơn hoặc theo từng giai đoạn thực hiện hợp đồng.
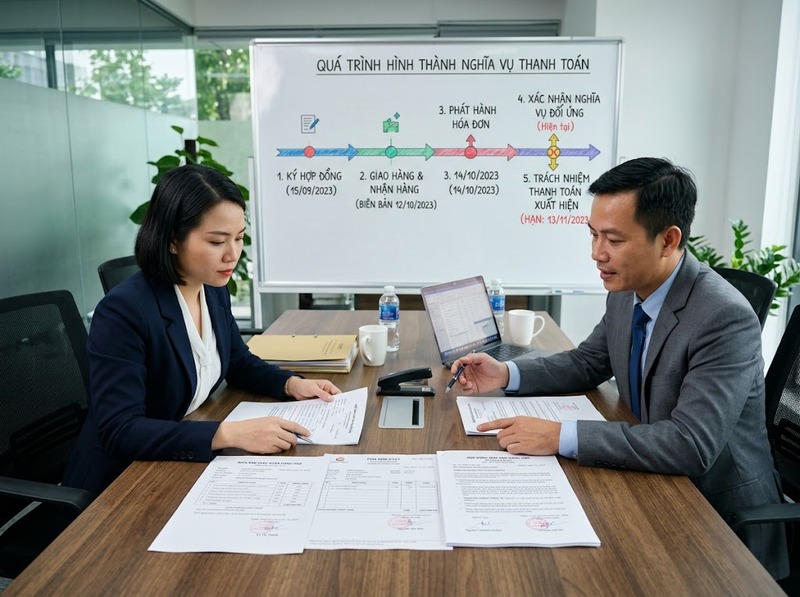
Thời điểm phát sinh nghĩa vụ thanh toán trong hợp đồng được xác định như thế nào?
Đối với hợp đồng, thời điểm phát sinh nghĩa vụ thanh toán trước hết được xác định dựa trên nội dung mà các bên đã thỏa thuận.
Một số cách xác định phổ biến gồm:
· Thanh toán ngay khi nghĩa vụ đối ứng được hoàn thành
· Thanh toán sau khi nhận đủ hàng hóa hoặc dịch vụ
· Thanh toán sau khi nghiệm thu kết quả thực hiện
· Thanh toán theo thời hạn ghi trong hợp đồng
· Thanh toán theo từng mốc tiến độ đã được xác định
Ví dụ, nếu hợp đồng quy định bên mua phải thanh toán trong vòng 30 ngày kể từ ngày nhận đủ hàng hóa, nghĩa vụ thanh toán được xác định gắn với thời điểm bên mua nhận đủ hàng hóa và bắt đầu tính thời hạn thanh toán theo thỏa thuận.
Trường hợp hợp đồng không quy định rõ thời điểm thanh toán, việc xác định có thể phải dựa vào quy định pháp luật áp dụng cho loại giao dịch đó và tính chất của nghĩa vụ.
Điều kiện nào làm phát sinh nghĩa vụ thanh toán?
Một nghĩa vụ thanh toán chỉ phát sinh khi có đủ các điều kiện cần thiết theo từng quan hệ pháp lý.
Các yếu tố thường được xem xét gồm:
· Có căn cứ làm phát sinh nghĩa vụ
· Có chủ thể có quyền yêu cầu thanh toán và chủ thể có trách nhiệm thanh toán
· Có đối tượng thanh toán được xác định
· Có sự kiện hoặc điều kiện làm phát sinh trách nhiệm thanh toán
· Không có thỏa thuận hoặc quy định pháp luật làm trì hoãn thời điểm thực hiện nghĩa vụ
Ví dụ, trong hợp đồng dịch vụ, việc ký kết hợp đồng chưa phải lúc nào cũng đồng nghĩa với việc nghĩa vụ thanh toán đã đến hạn. Nếu các bên thỏa thuận chỉ thanh toán sau khi dịch vụ hoàn thành và được nghiệm thu, thì thời điểm hoàn thành nghiệm thu mới là căn cứ xác định nghĩa vụ thanh toán.
Có phải thời điểm phát sinh nghĩa vụ thanh toán luôn là thời điểm đến hạn thanh toán?
Không phải mọi trường hợp thời điểm phát sinh nghĩa vụ thanh toán đều trùng với thời điểm phải thanh toán.
Cần phân biệt:
· Thời điểm phát sinh nghĩa vụ thanh toán: Là thời điểm trách nhiệm thanh toán được hình thành về mặt pháp lý
· Thời điểm đến hạn thanh toán: Là thời điểm người có nghĩa vụ phải thực tế thực hiện việc thanh toán
Ví dụ, một hợp đồng có thể xác định nghĩa vụ thanh toán phát sinh sau khi bên bán hoàn thành việc giao hàng, nhưng thời hạn thanh toán được kéo dài thêm 15 ngày kể từ ngày giao hàng. Khi đó, nghĩa vụ thanh toán đã tồn tại nhưng chưa đến thời điểm phải thực hiện.
Việc phân biệt hai thời điểm này giúp xác định chính xác khi nào phát sinh hành vi chậm thanh toán và trách nhiệm liên quan.
Căn cứ nào được ưu tiên khi xác định thời điểm phát sinh nghĩa vụ thanh toán?
Khi xác định thời điểm phát sinh nghĩa vụ thanh toán, thứ tự xem xét thường bao gồm:
· Thỏa thuận hợp pháp giữa các bên
· Điều khoản cụ thể trong hợp đồng
· Quy định pháp luật điều chỉnh quan hệ đó
· Tính chất và trình tự thực hiện nghĩa vụ
· Các chứng cứ chứng minh sự kiện làm phát sinh nghĩa vụ
Trong thực tế, hợp đồng là căn cứ quan trọng nhất nếu các bên đã thỏa thuận rõ ràng và nội dung đó không trái với quy định pháp luật.
Nếu hợp đồng không quy định hoặc quy định không đầy đủ, cần áp dụng quy định pháp luật tương ứng để xác định thời điểm phát sinh nghĩa vụ.
Hậu quả của việc xác định sai thời điểm phát sinh nghĩa vụ thanh toán
Việc xác định không đúng thời điểm phát sinh nghĩa vụ thanh toán có thể dẫn đến nhiều vấn đề pháp lý như:
· Xác định sai thời điểm bắt đầu tính thời hạn thanh toán
· Đánh giá sai hành vi chậm thực hiện nghĩa vụ
· Áp dụng sai trách nhiệm do vi phạm nghĩa vụ
· Phát sinh tranh chấp giữa các bên về quyền yêu cầu thanh toán
Vì vậy, khi có tranh chấp, việc xác định sự kiện pháp lý làm phát sinh nghĩa vụ thanh toán thường là bước đầu tiên để giải quyết vấn đề.
Việc xác định thời điểm phát sinh nghĩa vụ thanh toán cần dựa trên căn cứ làm phát sinh trách nhiệm tài sản, trong đó ưu tiên xem xét thỏa thuận hợp pháp của các bên và các quy định pháp luật liên quan. Thời điểm này không nhất thiết trùng với thời điểm đến hạn thanh toán, bởi nghĩa vụ có thể đã phát sinh nhưng thời hạn thực hiện chưa bắt đầu hoặc chưa kết thúc.
Xác định đúng thời điểm phát sinh nghĩa vụ thanh toán giúp các bên bảo vệ quyền lợi, thực hiện đúng trách nhiệm và hạn chế các tranh chấp liên quan đến việc chậm hoặc không thực hiện nghĩa vụ thanh toán.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
