
Những nguyên tắc thực hiện nghĩa vụ thanh toán
Mục lục
- Nghĩa vụ thanh toán phải được thực hiện đúng đối tượng nghĩa vụ
- Thanh toán phải được thực hiện đúng thời hạn đã xác lập
- Phương thức thanh toán phải phù hợp với thỏa thuận và quy định pháp luật
- Nghĩa vụ thanh toán phải được thực hiện đầy đủ và trung thực
- Việc thanh toán phải bảo đảm đúng địa điểm thực hiện nghĩa vụ
- Bên thanh toán cần thực hiện nghĩa vụ theo nguyên tắc thiện chí và hợp tác
- Hậu quả pháp lý khi không tuân thủ nguyên tắc thực hiện nghĩa vụ thanh toán
Nghĩa vụ thanh toán phải tuân thủ các nguyên tắc pháp lý về thời hạn, địa điểm, đối tượng, phương thức và cách thức thực hiện nhằm bảo đảm quyền lợi, trách nhiệm của các bên trong quan hệ nghĩa vụ
Nghĩa vụ thanh toán là một dạng nghĩa vụ dân sự phổ biến, phát sinh trong nhiều quan hệ như hợp đồng mua bán, vay tài sản, cung ứng dịch vụ hoặc bồi thường thiệt hại. Việc thực hiện nghĩa vụ thanh toán không chỉ đơn thuần là chuyển giao một khoản tiền mà còn phải tuân thủ các nguyên tắc pháp lý nhằm bảo đảm việc thực hiện đúng cam kết, đúng phạm vi quyền và nghĩa vụ của các bên
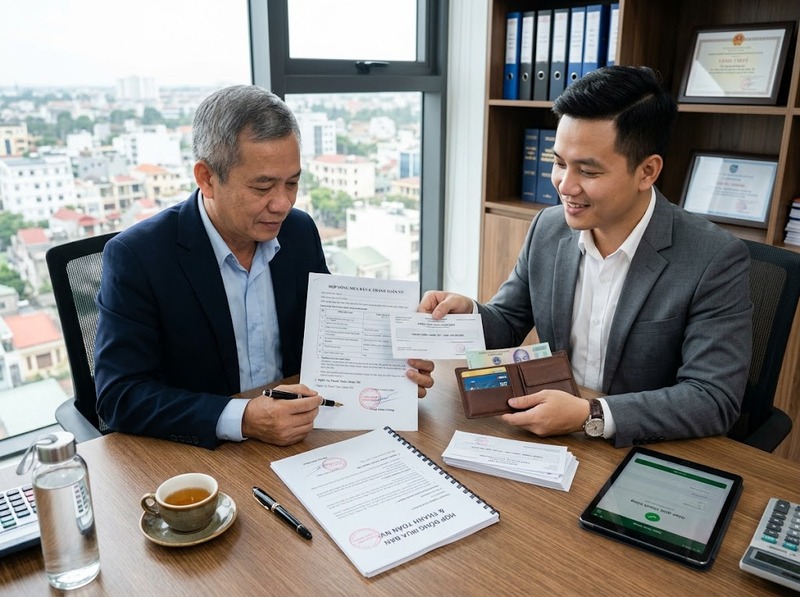
Các nguyên tắc thực hiện nghĩa vụ thanh toán tập trung vào việc bảo đảm bên có nghĩa vụ thanh toán thực hiện đúng đối tượng, đúng thời hạn, đúng địa điểm và đúng phương thức đã được xác lập trong thỏa thuận hoặc theo quy định pháp luật
Nghĩa vụ thanh toán phải được thực hiện đúng đối tượng nghĩa vụ
Đối tượng của nghĩa vụ thanh toán thường là khoản tiền hoặc tài sản có giá trị được xác định mà bên có nghĩa vụ phải giao cho bên có quyền. Nguyên tắc đầu tiên là việc thanh toán phải đúng với đối tượng mà các bên đã cam kết
Trong quan hệ hợp đồng, khoản tiền phải thanh toán thường được xác định dựa trên:
· Giá trị tài sản, hàng hóa hoặc dịch vụ đã thỏa thuận
· Khoản nợ gốc, lãi, phạt vi phạm hoặc bồi thường nếu có căn cứ phát sinh
· Loại tiền, đơn vị tính hoặc phương thức quy đổi được các bên thống nhất
Bên có nghĩa vụ không được tự ý thay đổi đối tượng thanh toán nếu không có sự đồng ý của bên có quyền. Ví dụ, một bên có nghĩa vụ trả tiền không thể tự thay thế bằng một tài sản khác nếu bên nhận thanh toán không chấp thuận
Việc xác định đúng đối tượng giúp tránh tình trạng thanh toán thiếu, thanh toán sai loại tài sản hoặc phát sinh tranh chấp về phạm vi nghĩa vụ phải thực hiện
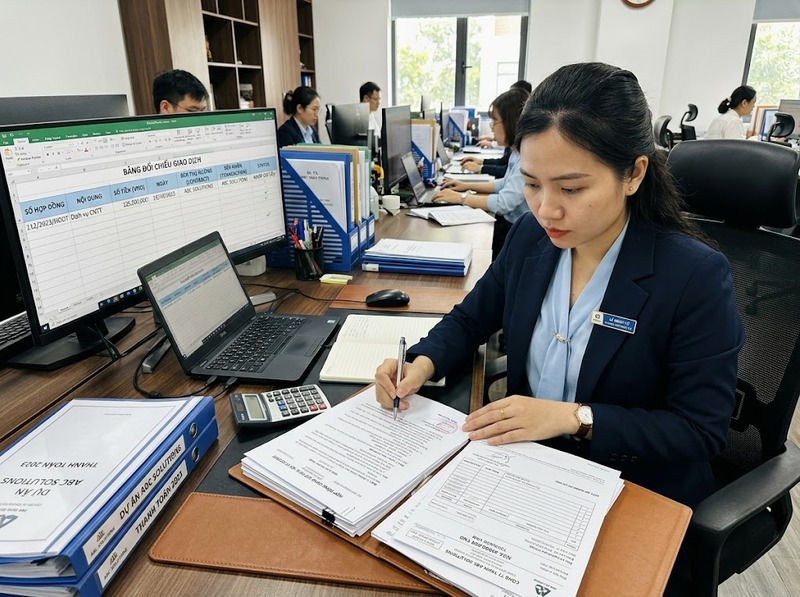
Thanh toán phải được thực hiện đúng thời hạn đã xác lập
Thời hạn thanh toán là yếu tố quan trọng xác định thời điểm bên có nghĩa vụ phải hoàn thành trách nhiệm của mình. Nguyên tắc chung là nghĩa vụ thanh toán phải được thực hiện đúng thời hạn đã thỏa thuận hoặc theo quy định pháp luật áp dụng
Thời hạn thanh toán có thể được xác định thông qua:
· Một ngày cụ thể
· Một khoảng thời gian nhất định
· Một sự kiện làm phát sinh thời điểm thanh toán
· Quy định pháp luật trong trường hợp các bên không có thỏa thuận
Việc chậm thanh toán có thể dẫn đến hậu quả pháp lý như:
· Phải trả lãi do chậm thực hiện nghĩa vụ trả tiền
· Phải bồi thường thiệt hại nếu có thiệt hại thực tế phát sinh
· Có thể bị áp dụng chế tài theo thỏa thuận hoặc theo luật định
Vì vậy, thời hạn không chỉ là yếu tố về mặt thời gian mà còn là căn cứ xác định việc thực hiện nghĩa vụ có đúng pháp luật hay không
Phương thức thanh toán phải phù hợp với thỏa thuận và quy định pháp luật
Phương thức thanh toán thể hiện cách thức mà bên có nghĩa vụ thực hiện việc chuyển giao giá trị cho bên có quyền. Nguyên tắc thực hiện nghĩa vụ thanh toán yêu cầu phương thức này phải phù hợp với thỏa thuận giữa các bên
Một số phương thức thanh toán phổ biến gồm:
· Thanh toán bằng tiền mặt
· Chuyển khoản qua tổ chức tín dụng
· Thanh toán theo từng đợt
· Thanh toán một lần toàn bộ nghĩa vụ
· Các phương thức khác được pháp luật công nhận
Nếu hợp đồng đã quy định rõ phương thức thanh toán thì các bên phải thực hiện theo nội dung đó. Việc tự ý thay đổi phương thức có thể ảnh hưởng đến quyền lợi của bên còn lại, đặc biệt trong các giao dịch có yêu cầu kiểm soát chứng từ hoặc xác nhận giao dịch
Đối với một số lĩnh vực đặc thù, phương thức thanh toán còn có thể chịu sự điều chỉnh của quy định riêng nhằm bảo đảm tính minh bạch và khả năng kiểm soát giao dịch
Nghĩa vụ thanh toán phải được thực hiện đầy đủ và trung thực
Bên có nghĩa vụ thanh toán phải thực hiện đầy đủ nội dung nghĩa vụ thay vì chỉ hoàn thành một phần nếu không có thỏa thuận khác. Việc thanh toán đầy đủ bao gồm cả số tiền gốc và các khoản phát sinh hợp pháp liên quan đến nghĩa vụ
Nguyên tắc này yêu cầu các bên:
· Không cố tình trì hoãn việc thanh toán
· Không che giấu thông tin ảnh hưởng đến nghĩa vụ
· Không sử dụng hành vi gian dối để trốn tránh trách nhiệm
· Phối hợp cung cấp thông tin cần thiết để việc thanh toán được thực hiện chính xác
Tính trung thực và thiện chí là cơ sở giúp quan hệ nghĩa vụ được thực hiện ổn định, đồng thời hạn chế tranh chấp phát sinh trong quá trình thực hiện
Việc thanh toán phải bảo đảm đúng địa điểm thực hiện nghĩa vụ
Địa điểm thanh toán là nơi mà bên có nghĩa vụ thực hiện việc trả tiền hoặc giao tài sản thanh toán cho bên có quyền. Nguyên tắc xác định địa điểm thanh toán thường dựa trên:
· Thỏa thuận của các bên trong hợp đồng
· Đặc điểm của nghĩa vụ
· Quy định pháp luật khi không có thỏa thuận
Việc xác định đúng địa điểm có ý nghĩa trong trường hợp các bên ở khác địa phương hoặc việc thanh toán cần gắn với hoạt động giao nhận, nghiệm thu hoặc hoàn thành nghĩa vụ khác
Nếu một bên tự ý thay đổi địa điểm thanh toán làm ảnh hưởng đến khả năng tiếp nhận của bên có quyền thì có thể phát sinh tranh chấp về việc nghĩa vụ đã được thực hiện hay chưa
Bên thanh toán cần thực hiện nghĩa vụ theo nguyên tắc thiện chí và hợp tác
Thực hiện nghĩa vụ thanh toán không chỉ là việc hoàn thành một khoản tiền mà còn là quá trình phối hợp giữa các bên để bảo đảm giao dịch được thực hiện đúng mục đích
Nguyên tắc thiện chí và hợp tác thể hiện qua việc:
· Chủ động thực hiện nghĩa vụ khi đến hạn
· Thông báo kịp thời các vấn đề ảnh hưởng đến khả năng thanh toán
· Phối hợp xác nhận số liệu, chứng từ liên quan
· Không tạo trở ngại bất hợp lý cho việc nhận hoặc thực hiện thanh toán
Trong thực tế, nhiều tranh chấp không xuất phát từ việc không có nghĩa vụ thanh toán mà từ việc một bên thực hiện không đúng cách thức, thời điểm hoặc thiếu sự phối hợp cần thiết
Hậu quả pháp lý khi không tuân thủ nguyên tắc thực hiện nghĩa vụ thanh toán
Khi một bên không thực hiện đúng nghĩa vụ thanh toán, bên bị vi phạm có thể yêu cầu áp dụng các biện pháp bảo vệ quyền lợi theo thỏa thuận hoặc quy định pháp luật
Các hậu quả có thể bao gồm:
· Yêu cầu thực hiện đúng nghĩa vụ thanh toán
· Yêu cầu trả lãi do chậm trả
· Yêu cầu bồi thường thiệt hại
· Áp dụng phạt vi phạm nếu có thỏa thuận hợp pháp
· Yêu cầu giải quyết tranh chấp theo cơ chế phù hợp
Việc xác định hậu quả cụ thể phụ thuộc vào loại quan hệ pháp lý, nội dung thỏa thuận và mức độ vi phạm của bên có nghĩa vụ
Để thực hiện nghĩa vụ thanh toán đúng pháp luật, các bên cần bảo đảm bốn yếu tố cốt lõi gồm đúng đối tượng, đúng thời hạn, đúng phương thức và đúng địa điểm. Đồng thời, việc thanh toán cần được thực hiện trên cơ sở thiện chí, trung thực và tuân thủ các cam kết đã xác lập
Việc nắm rõ các nguyên tắc thực hiện nghĩa vụ thanh toán giúp các bên chủ động phòng tránh tranh chấp, bảo vệ quyền lợi hợp pháp và duy trì sự ổn định trong các quan hệ dân sự, thương mại
Hỏi đáp về nguyên tắc thực hiện nghĩa vụ thanh toán
1. Nghĩa vụ thanh toán có bắt buộc phải thực hiện đúng thời hạn không?
Có. Thời hạn thanh toán là căn cứ xác định thời điểm bên có nghĩa vụ phải hoàn thành trách nhiệm. Việc chậm thanh toán có thể dẫn đến các hậu quả pháp lý như phát sinh nghĩa vụ trả lãi hoặc bồi thường thiệt hại
2. Có được thay đổi phương thức thanh toán đã thỏa thuận không?
Có thể thay đổi nếu các bên có thỏa thuận hoặc pháp luật cho phép. Một bên không được tự ý thay đổi phương thức thanh toán nếu việc thay đổi đó ảnh hưởng đến quyền lợi hợp pháp của bên còn lại
3. Thanh toán không đúng đối tượng nghĩa vụ có được xem là đã hoàn thành nghĩa vụ không?
Thông thường không. Việc thanh toán phải đúng đối tượng đã xác định trong nghĩa vụ, trừ trường hợp các bên có thỏa thuận khác hoặc pháp luật có quy định cho phép
4. Chậm thanh toán có phải luôn chịu trách nhiệm pháp lý không?
Việc chậm thanh toán có thể làm phát sinh trách nhiệm pháp lý, nhưng mức độ trách nhiệm còn phụ thuộc vào nguyên nhân chậm trả, thỏa thuận của các bên và quy định pháp luật áp dụng**

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
