
Khi nào được bù trừ nghĩa vụ tài chính?
Mục lục
Bù trừ nghĩa vụ tài chính được thực hiện khi các bên có nghĩa vụ tài chính đối với nhau và các khoản nghĩa vụ đáp ứng các điều kiện theo quy định, giúp xác định phần nghĩa vụ còn phải thực hiện sau khi đối chiếu
Bù trừ nghĩa vụ tài chính là việc đối chiếu, khấu trừ giữa các khoản phải trả và phải thu giữa các bên nhằm xác định nghĩa vụ tài chính còn lại. Cơ chế này giúp giảm số lần thanh toán thực tế, đồng thời làm rõ trách nhiệm tài chính của từng bên.
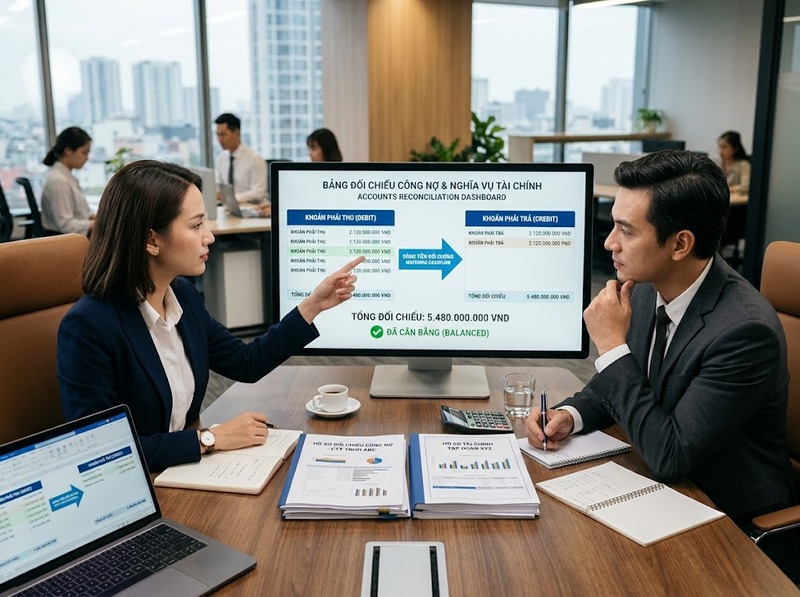
Việc bù trừ không được thực hiện tùy ý mà phải dựa trên các điều kiện nhất định để bảo đảm các khoản nghĩa vụ có sự liên quan, xác định được và phù hợp với quy định áp dụng.
Bù trừ nghĩa vụ tài chính là gì?
Bù trừ nghĩa vụ tài chính là phương thức xử lý trong đó hai bên có các khoản nghĩa vụ tài chính đối ứng với nhau sẽ dùng khoản phải thu của bên này để khấu trừ một phần hoặc toàn bộ khoản phải trả của bên kia.
Ví dụ, doanh nghiệp A có nghĩa vụ thanh toán cho doanh nghiệp B 500 triệu đồng, đồng thời doanh nghiệp B cũng có nghĩa vụ thanh toán cho doanh nghiệp A 300 triệu đồng. Khi đủ điều kiện bù trừ, hai bên có thể xác định phần nghĩa vụ còn lại là 200 triệu đồng mà doanh nghiệp A phải thanh toán cho doanh nghiệp B.
Cơ chế này giúp:
· Giảm số lượng giao dịch thanh toán
· Hạn chế việc luân chuyển tiền nhiều lần giữa các bên
· Xác định chính xác nghĩa vụ tài chính còn tồn tại
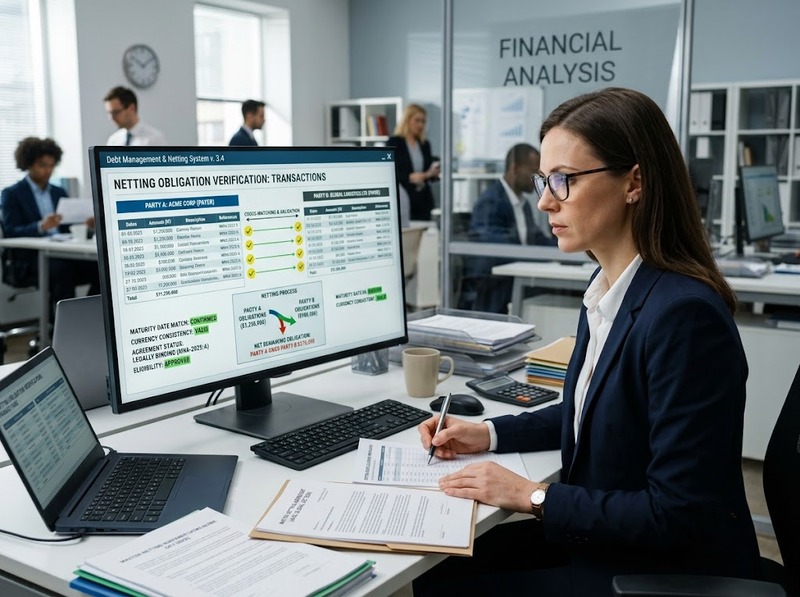
Các khoản nghĩa vụ phải đáp ứng điều kiện nào để được bù trừ?
Để thực hiện bù trừ nghĩa vụ tài chính, các khoản nghĩa vụ thường phải đáp ứng các điều kiện cơ bản sau:
Các bên phải đồng thời có nghĩa vụ tài chính với nhau
Điều kiện quan trọng đầu tiên là phải tồn tại quan hệ nghĩa vụ hai chiều giữa các bên.
Một bên vừa là chủ thể có quyền yêu cầu thanh toán, vừa là chủ thể có nghĩa vụ thanh toán đối với bên còn lại. Nếu chỉ có nghĩa vụ một chiều thì không có cơ sở để thực hiện bù trừ.
Nghĩa vụ phải xác định được rõ ràng
Các khoản nghĩa vụ được bù trừ cần xác định được về:
· Chủ thể có nghĩa vụ và quyền yêu cầu
· Giá trị khoản tiền hoặc giá trị tài sản, nghĩa vụ tài chính
· Căn cứ phát sinh nghĩa vụ
Việc xác định rõ giúp các bên tránh tranh chấp về số tiền hoặc phạm vi được bù trừ.
Các nghĩa vụ phải đến thời hạn thực hiện
Thông thường, việc bù trừ chỉ có thể thực hiện khi các khoản nghĩa vụ đã đến thời hạn thanh toán hoặc có đủ điều kiện để yêu cầu thực hiện.
Nếu một khoản nghĩa vụ chưa phát sinh quyền yêu cầu hoặc chưa đến hạn thực hiện, việc bù trừ có thể không được chấp nhận do chưa đủ cơ sở xác định nghĩa vụ đối ứng.
Các nghĩa vụ phải có tính chất phù hợp để bù trừ
Không phải mọi loại nghĩa vụ đều có thể tự động bù trừ cho nhau. Các khoản nghĩa vụ cần có sự tương thích về bản chất và khả năng quy đổi.
Đối với nghĩa vụ bằng tiền, việc bù trừ thường thuận lợi hơn vì có thể xác định trực tiếp giá trị chênh lệch. Đối với các nghĩa vụ khác, cần xem xét thêm quy định pháp luật hoặc thỏa thuận giữa các bên.
Trường hợp nào không được thực hiện bù trừ nghĩa vụ tài chính?
Mặc dù bù trừ giúp đơn giản hóa việc thực hiện nghĩa vụ, nhưng một số trường hợp có thể không được áp dụng.
Các trường hợp phổ biến gồm:
· Nghĩa vụ chưa phát sinh hoặc chưa đủ điều kiện thực hiện
· Khoản nghĩa vụ đang có tranh chấp về căn cứ hoặc giá trị
· Các bên không có quan hệ nghĩa vụ đối ứng
· Pháp luật chuyên ngành có quy định hạn chế việc bù trừ
· Việc bù trừ làm ảnh hưởng đến quyền lợi hợp pháp của bên thứ ba
Do đó, trước khi thực hiện bù trừ, các bên cần kiểm tra căn cứ pháp lý và tình trạng thực tế của từng khoản nghĩa vụ.
Bù trừ nghĩa vụ tài chính được thực hiện như thế nào?
Quy trình thực hiện bù trừ nghĩa vụ tài chính thường gồm các bước:
· Xác định các khoản phải thu và phải trả giữa các bên
· Kiểm tra điều kiện pháp lý của từng khoản nghĩa vụ
· Đối chiếu giá trị nghĩa vụ
· Xác định phần nghĩa vụ được khấu trừ
· Ghi nhận phần nghĩa vụ còn lại sau bù trừ
Kết quả bù trừ cần được thể hiện bằng tài liệu phù hợp như thỏa thuận bù trừ, biên bản đối chiếu công nợ hoặc chứng từ liên quan tùy trường hợp áp dụng.
Ý nghĩa của việc bù trừ nghĩa vụ tài chính
Bù trừ nghĩa vụ tài chính mang lại một số lợi ích trong quản lý quan hệ tài chính:
· Giúp giảm chi phí và thời gian thanh toán
· Hạn chế rủi ro do nhiều giao dịch thanh toán riêng lẻ
· Làm rõ số dư nghĩa vụ thực tế giữa các bên
· Hỗ trợ quản lý công nợ hiệu quả hơn
Tuy nhiên, việc bù trừ chỉ có giá trị khi được thực hiện trên cơ sở các khoản nghĩa vụ hợp lệ và đáp ứng đúng điều kiện theo quy định.
Để bù trừ nghĩa vụ tài chính, các khoản nghĩa vụ cần có sự đối ứng giữa các bên, xác định được rõ ràng, đủ điều kiện thực hiện và không thuộc trường hợp bị hạn chế bù trừ. Việc kiểm tra đầy đủ các điều kiện trước khi thực hiện giúp bảo đảm tính hợp pháp và hạn chế tranh chấp phát sinh.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
