
Vai trò của kiểm soát nội bộ trong tuân thủ pháp luật
Mục lục
- Kiểm soát nội bộ tuân thủ pháp luật là gì?
- Cơ chế kiểm soát nội bộ giúp phòng ngừa vi phạm pháp luật như thế nào?
- Kiểm soát nội bộ phát hiện vi phạm pháp luật bằng cách nào?
- Vì sao kiểm soát nội bộ là công cụ quan trọng để bảo đảm tuân thủ pháp luật?
- Những giới hạn của kiểm soát nội bộ trong việc bảo đảm tuân thủ pháp luật
- Làm thế nào để nâng cao hiệu quả kiểm soát nội bộ tuân thủ pháp luật?
Cơ chế kiểm soát nội bộ tuân thủ pháp luật giúp tổ chức nhận diện rủi ro, thiết lập quy trình phòng ngừa, phát hiện sai phạm và duy trì hoạt động phù hợp với quy định pháp lý
Kiểm soát nội bộ tuân thủ pháp luật là hệ thống các chính sách, quy trình và hoạt động giám sát được tổ chức xây dựng nhằm bảo đảm mọi hoạt động diễn ra đúng quy định pháp luật, quy chế nội bộ và chuẩn mực quản trị.
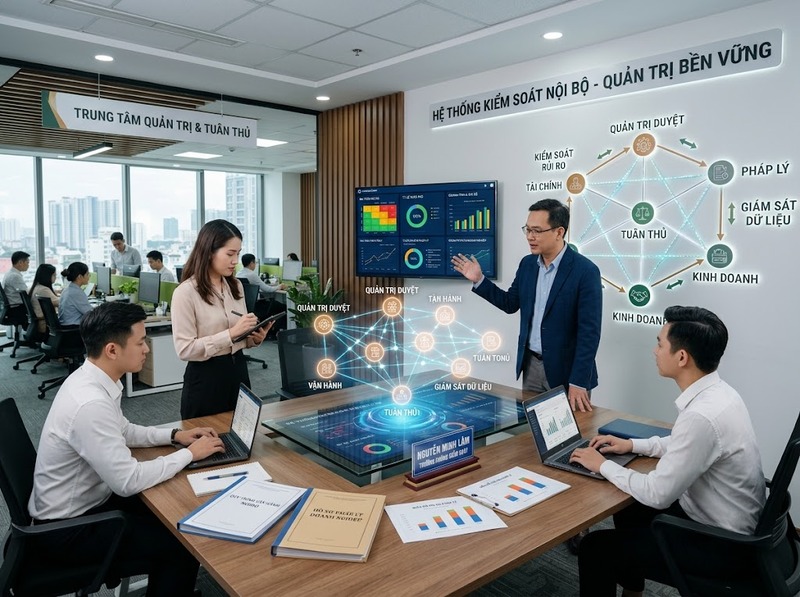
Cơ chế này không chỉ giúp phát hiện sai phạm sau khi xảy ra mà còn đóng vai trò phòng ngừa thông qua việc nhận diện rủi ro, kiểm soát quy trình, phân định trách nhiệm và tạo cơ chế giám sát liên tục. Khi được vận hành hiệu quả, kiểm soát nội bộ trở thành công cụ hỗ trợ tổ chức duy trì tính minh bạch, giảm thiểu rủi ro pháp lý và nâng cao khả năng quản trị.
Kiểm soát nội bộ tuân thủ pháp luật là gì?
Kiểm soát nội bộ tuân thủ pháp luật là tập hợp các cơ chế được thiết lập trong tổ chức để bảo đảm hoạt động vận hành phù hợp với:
· Quy định pháp luật hiện hành
· Quy định quản lý nội bộ
· Chính sách đạo đức và chuẩn mực nghề nghiệp
· Yêu cầu quản trị rủi ro
Bản chất của cơ chế này là tạo ra một vòng kiểm soát gồm ba yếu tố chính:
· Phòng ngừa trước khi rủi ro phát sinh
· Giám sát trong quá trình hoạt động
· Phát hiện và xử lý khi có dấu hiệu vi phạm
Khác với việc chỉ kiểm tra sau sự việc, kiểm soát nội bộ hướng tới việc xây dựng hệ thống giúp tổ chức vận hành đúng ngay từ đầu.
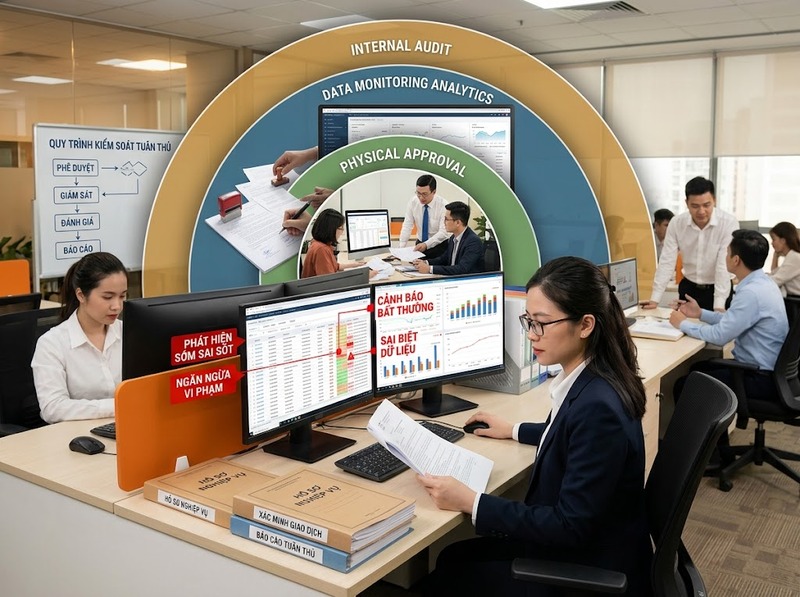
Cơ chế kiểm soát nội bộ giúp phòng ngừa vi phạm pháp luật như thế nào?
Vai trò quan trọng nhất của kiểm soát nội bộ trong tuân thủ pháp luật là ngăn chặn rủi ro trước khi chúng chuyển thành hành vi vi phạm.
Cơ chế phòng ngừa thường được thực hiện thông qua các hoạt động sau:
Xây dựng quy trình và phân quyền rõ ràng
Một hệ thống kiểm soát nội bộ hiệu quả cần xác định rõ:
· Ai có quyền thực hiện một hoạt động cụ thể
· Ai chịu trách nhiệm phê duyệt
· Ai thực hiện kiểm tra hoặc giám sát
Việc phân tách trách nhiệm giúp hạn chế tình trạng một cá nhân có toàn quyền thực hiện, kiểm tra và che giấu sai sót trong cùng một quy trình.
Nhận diện và đánh giá rủi ro pháp lý
Tổ chức cần thường xuyên đánh giá những khu vực có khả năng phát sinh vi phạm như:
· Quản lý tài chính
· Hợp đồng
· Lao động
· Bảo mật thông tin
· Nghĩa vụ báo cáo
· Quan hệ với bên thứ ba
Việc nhận diện sớm giúp tổ chức đưa ra biện pháp kiểm soát phù hợp thay vì chỉ xử lý hậu quả.
Chuẩn hóa chính sách tuân thủ
Các quy định nội bộ như quy trình làm việc, hướng dẫn nghiệp vụ và quy tắc ứng xử giúp nhân sự hiểu rõ:
· Điều gì được phép thực hiện
· Điều gì bị hạn chế
· Cách xử lý trong từng tình huống
Điều này làm giảm nguy cơ vi phạm do thiếu thông tin hoặc hiểu sai quy định.
Kiểm soát nội bộ phát hiện vi phạm pháp luật bằng cách nào?
Bên cạnh chức năng phòng ngừa, kiểm soát nội bộ còn giúp phát hiện các dấu hiệu bất thường trong hoạt động của tổ chức.
Các phương thức phát hiện phổ biến gồm:
Giám sát và kiểm tra định kỳ
Thông qua hoạt động kiểm tra, đánh giá nội bộ, tổ chức có thể phát hiện:
· Quy trình không được thực hiện đúng
· Hồ sơ thiếu căn cứ
· Sai lệch trong báo cáo
· Hành vi không phù hợp với quy định
Việc kiểm tra thường xuyên giúp phát hiện vấn đề khi mức độ ảnh hưởng còn hạn chế.
Kiểm soát dữ liệu và hồ sơ
Hệ thống kiểm soát có thể sử dụng việc đối chiếu dữ liệu để phát hiện:
· Giao dịch bất thường
· Chênh lệch số liệu
· Quyết định không đúng thẩm quyền
· Dấu hiệu gian lận hoặc sai phạm
Dữ liệu kiểm soát giúp tổ chức có cơ sở khách quan khi đánh giá rủi ro.
Cơ chế báo cáo và phản ánh vi phạm
Một hệ thống tuân thủ hiệu quả cần có kênh tiếp nhận phản ánh để nhân sự có thể báo cáo hành vi có nguy cơ vi phạm.
Cơ chế này giúp tổ chức tiếp cận thông tin từ nhiều cấp độ vận hành thay vì chỉ dựa vào hoạt động kiểm tra chính thức.
Vì sao kiểm soát nội bộ là công cụ quan trọng để bảo đảm tuân thủ pháp luật?
Kiểm soát nội bộ có vai trò quan trọng vì pháp luật thường đặt ra yêu cầu về kết quả tuân thủ, trong khi tổ chức cần một cơ chế vận hành cụ thể để đạt được kết quả đó.
Cơ chế này giúp chuyển yêu cầu pháp lý thành các hoạt động thực tế như:
· Thiết lập quy trình phù hợp
· Kiểm soát trách nhiệm cá nhân
· Theo dõi việc thực hiện
· Đánh giá mức độ tuân thủ
· Cải thiện khi phát sinh vấn đề
Nếu không có kiểm soát nội bộ, tổ chức có thể biết nghĩa vụ pháp lý nhưng thiếu công cụ để bảo đảm nghĩa vụ đó được thực hiện trong thực tế.
Những giới hạn của kiểm soát nội bộ trong việc bảo đảm tuân thủ pháp luật
Kiểm soát nội bộ giúp giảm rủi ro nhưng không thể loại bỏ hoàn toàn mọi vi phạm.
Một số giới hạn phổ biến gồm:
· Con người có thể cố ý bỏ qua quy trình kiểm soát
· Quy định pháp luật có thể thay đổi nhưng hệ thống nội bộ chưa cập nhật kịp thời
· Kiểm soát thiết kế không phù hợp với hoạt động thực tế
· Việc giám sát không được thực hiện thường xuyên
Vì vậy, kiểm soát nội bộ cần được xem là một cơ chế cải tiến liên tục thay vì một hệ thống cố định.
Làm thế nào để nâng cao hiệu quả kiểm soát nội bộ tuân thủ pháp luật?
Để kiểm soát nội bộ phát huy hiệu quả, tổ chức cần tập trung vào một số yếu tố:
· Cập nhật thường xuyên các yêu cầu pháp lý liên quan
· Xây dựng văn hóa tuân thủ trong toàn bộ tổ chức
· Đào tạo nhân sự về trách nhiệm pháp lý
· Đánh giá định kỳ mức độ hiệu quả của cơ chế kiểm soát
· Ứng dụng công nghệ trong giám sát và quản lý dữ liệu
Một hệ thống kiểm soát nội bộ tốt không chỉ phát hiện sai phạm mà còn giúp tổ chức hiểu nguyên nhân, điều chỉnh quy trình và ngăn ngừa vi phạm lặp lại.
Kiểm soát nội bộ tuân thủ pháp luật giữ vai trò như một lớp bảo vệ giúp tổ chức chủ động quản lý rủi ro pháp lý. Thông qua việc phòng ngừa, giám sát và phát hiện sai phạm, cơ chế này giúp bảo đảm hoạt động được thực hiện minh bạch, có trách nhiệm và phù hợp với các yêu cầu pháp luật.
Hỏi đáp về kiểm soát nội bộ tuân thủ pháp luật
Kiểm soát nội bộ có thay thế hoạt động kiểm toán hoặc thanh tra không?
Không. Kiểm soát nội bộ là cơ chế quản trị thường xuyên trong tổ chức, trong khi kiểm toán hoặc thanh tra thường là hoạt động đánh giá độc lập nhằm kiểm tra mức độ tuân thủ và phát hiện vấn đề.
Kiểm soát nội bộ chỉ cần thiết với doanh nghiệp lớn có đúng không?
Không. Mọi tổ chức đều có rủi ro tuân thủ ở mức độ khác nhau. Quy mô càng lớn thì nhu cầu kiểm soát càng phức tạp, nhưng tổ chức nhỏ cũng cần các cơ chế kiểm soát phù hợp.
Thành phần nào quyết định hiệu quả của kiểm soát nội bộ?
Hiệu quả của kiểm soát nội bộ phụ thuộc vào nhiều yếu tố như thiết kế quy trình, trách nhiệm quản lý, nhận thức của nhân sự, khả năng giám sát và việc cải tiến hệ thống theo thời gian.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
