
Khi nào nghĩa vụ tài chính chấm dứt?
Mục lục
- Nghĩa vụ tài chính được hoàn thành đầy đủ
- Nghĩa vụ tài chính được miễn thực hiện
- Các bên thỏa thuận thay thế hoặc thay đổi nghĩa vụ
- Nghĩa vụ tài chính không thể tiếp tục thực hiện do căn cứ pháp luật
- Nghĩa vụ tài chính được bù trừ
- Nghĩa vụ tài chính hết thời hạn thực hiện quyền yêu cầu theo quy định
- Điều kiện để xác định nghĩa vụ tài chính đã chấm dứt
- Những trường hợp cần lưu ý khi xác định chấm dứt nghĩa vụ tài chính
Tìm hiểu các trường hợp chấm dứt nghĩa vụ tài chính, điều kiện để nghĩa vụ không còn tồn tại và những điểm cần lưu ý khi xác định thời điểm kết thúc nghĩa vụ
Nghĩa vụ tài chính là trách nhiệm của một chủ thể trong việc thực hiện các khoản thanh toán, đóng góp hoặc đáp ứng một trách nhiệm có giá trị kinh tế theo quy định pháp luật hoặc theo thỏa thuận hợp pháp. Việc chấm dứt nghĩa vụ tài chính xảy ra khi chủ thể không còn phải tiếp tục thực hiện nghĩa vụ đó do đã hoàn thành, được miễn trừ hoặc xuất hiện các căn cứ pháp lý làm mất đi nghĩa vụ ban đầu.
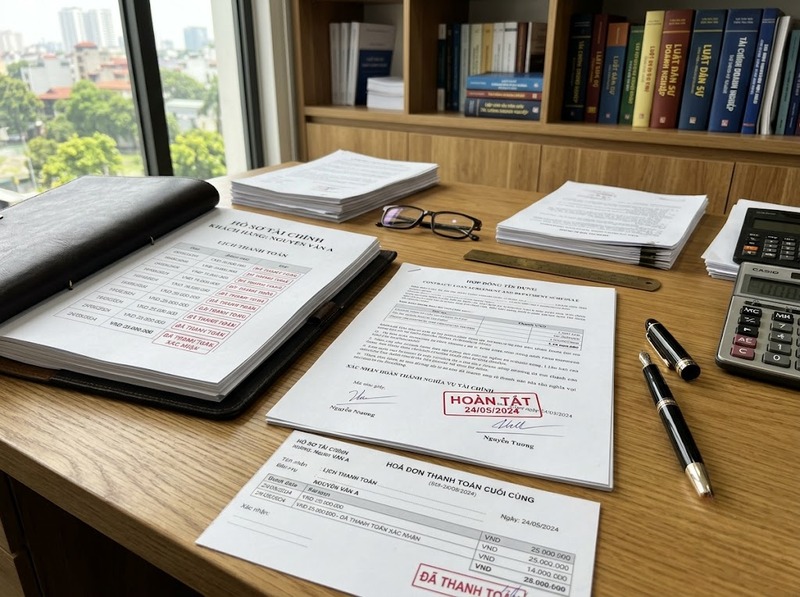
Việc xác định đúng trường hợp chấm dứt nghĩa vụ tài chính giúp các bên biết khi nào quyền yêu cầu thực hiện nghĩa vụ không còn được đặt ra, đồng thời tránh phát sinh tranh chấp liên quan đến trách nhiệm thanh toán.
Nghĩa vụ tài chính có thể chấm dứt trong các trường hợp phổ biến sau:
Nghĩa vụ tài chính được hoàn thành đầy đủ
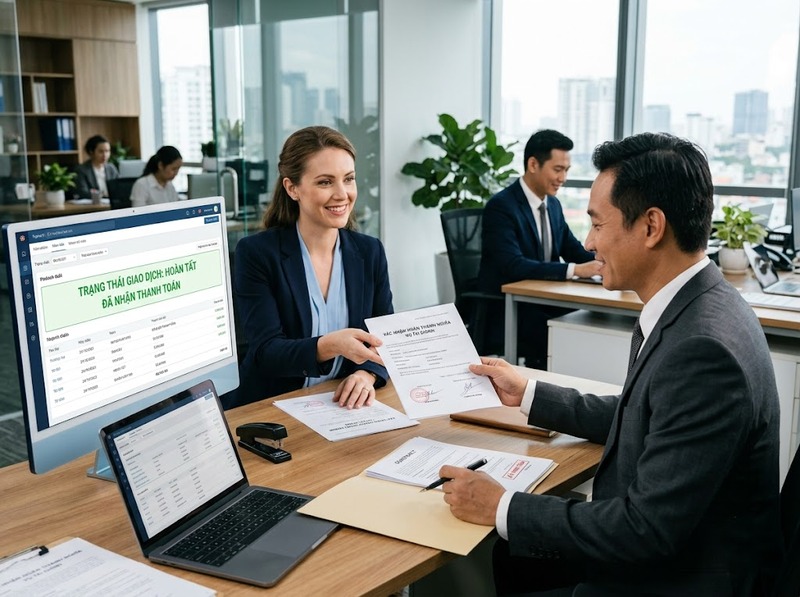
Trường hợp phổ biến nhất làm chấm dứt nghĩa vụ tài chính là chủ thể có nghĩa vụ đã thực hiện đầy đủ nội dung phải thực hiện.
Việc hoàn thành có thể bao gồm:
· Thanh toán đủ số tiền phải trả
· Thực hiện đầy đủ khoản đóng góp theo quy định
· Hoàn thành nghĩa vụ tài chính đúng thời hạn và đúng phương thức
· Đáp ứng đầy đủ các điều kiện đã được xác lập trong nghĩa vụ
Khi nghĩa vụ đã được thực hiện đầy đủ, bên có quyền không còn cơ sở để yêu cầu tiếp tục thực hiện nghĩa vụ đó.
Ví dụ, một cá nhân hoàn thành toàn bộ khoản tiền phải thanh toán theo hợp đồng vay thì nghĩa vụ trả khoản tiền đó chấm dứt.
Nghĩa vụ tài chính được miễn thực hiện
Một nghĩa vụ tài chính có thể chấm dứt khi chủ thể có quyền quyết định miễn cho bên có nghĩa vụ phải tiếp tục thực hiện.
Việc miễn nghĩa vụ thường phải dựa trên căn cứ hợp pháp và thể hiện rõ ý chí của bên có quyền.
Ví dụ:
· Chủ nợ đồng ý miễn một phần hoặc toàn bộ khoản nợ
· Một bên trong quan hệ nghĩa vụ đồng ý không yêu cầu thanh toán phần nghĩa vụ còn lại
Trong trường hợp này, nghĩa vụ không chấm dứt do đã được thực hiện mà do quyền yêu cầu thực hiện nghĩa vụ không còn tồn tại.
Các bên thỏa thuận thay thế hoặc thay đổi nghĩa vụ
Nghĩa vụ tài chính ban đầu có thể chấm dứt khi các bên thống nhất thay thế bằng một nghĩa vụ khác.
Cơ chế này thường xảy ra khi:
· Khoản nghĩa vụ cũ được thay bằng phương thức thực hiện mới
· Các bên thống nhất điều chỉnh nội dung nghĩa vụ
· Một nghĩa vụ mới được xác lập thay cho nghĩa vụ trước đó
Khi nghĩa vụ mới phát sinh và thay thế nghĩa vụ cũ, nghĩa vụ tài chính ban đầu không còn được tiếp tục áp dụng.
Nghĩa vụ tài chính không thể tiếp tục thực hiện do căn cứ pháp luật
Trong một số trường hợp, nghĩa vụ tài chính có thể chấm dứt khi việc thực hiện trở nên không thể hoặc không còn căn cứ để tiếp tục duy trì.
Nguyên nhân có thể liên quan đến:
· Đối tượng của nghĩa vụ không còn tồn tại
· Điều kiện pháp lý làm phát sinh nghĩa vụ đã thay đổi
· Quy định pháp luật mới làm thay đổi hoặc loại bỏ nghĩa vụ
Tuy nhiên, việc xác định trường hợp này cần dựa trên từng quan hệ pháp lý cụ thể để tránh nhầm lẫn giữa việc không thể thực hiện và việc vi phạm nghĩa vụ.
Nghĩa vụ tài chính được bù trừ
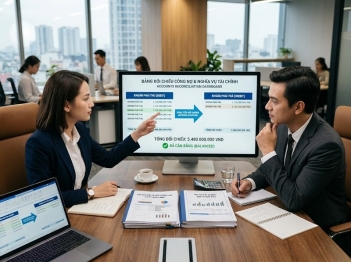
Khi hai bên cùng tồn tại nghĩa vụ tài chính đối với nhau và các điều kiện bù trừ được đáp ứng, nghĩa vụ có thể được chấm dứt toàn bộ hoặc một phần tương ứng với giá trị được bù trừ.
Cơ chế bù trừ giúp giảm việc thực hiện thanh toán hai chiều khi các bên đồng thời vừa là bên có quyền vừa là bên có nghĩa vụ.
Ví dụ:
· A phải trả B một khoản tiền
· Đồng thời B cũng có nghĩa vụ trả A một khoản tiền tương ứng
· Hai khoản nghĩa vụ đủ điều kiện bù trừ
Khi đó, nghĩa vụ thanh toán có thể được giảm hoặc chấm dứt trong phạm vi giá trị được bù trừ.
Nghĩa vụ tài chính hết thời hạn thực hiện quyền yêu cầu theo quy định
Trong một số trường hợp, quyền yêu cầu thực hiện nghĩa vụ tài chính có thể bị giới hạn bởi thời hạn pháp luật quy định.
Khi hết thời hạn này mà không có căn cứ làm phát sinh hoặc khôi phục quyền yêu cầu, việc yêu cầu thực hiện nghĩa vụ có thể không còn được chấp nhận theo quy định áp dụng.
Tuy nhiên, cần phân biệt:
· Nghĩa vụ thực tế đã chấm dứt
· Quyền yêu cầu thực hiện nghĩa vụ không còn được bảo vệ bằng cơ chế pháp lý
Hai trường hợp này có thể dẫn đến hệ quả pháp lý khác nhau.
Điều kiện để xác định nghĩa vụ tài chính đã chấm dứt
Để xác định một nghĩa vụ tài chính đã chấm dứt hay chưa, cần xem xét các yếu tố:
· Căn cứ phát sinh nghĩa vụ ban đầu
· Nội dung nghĩa vụ phải thực hiện
· Việc thực hiện nghĩa vụ trên thực tế
· Sự thỏa thuận của các bên
· Quy định pháp luật điều chỉnh quan hệ đó
· Các tài liệu chứng minh việc hoàn thành hoặc chấm dứt nghĩa vụ
Việc chỉ cho rằng “đã thanh toán” hoặc “không còn yêu cầu” chưa đủ trong mọi trường hợp nếu không có căn cứ chứng minh phù hợp.
Những trường hợp cần lưu ý khi xác định chấm dứt nghĩa vụ tài chính
Không phải mọi trường hợp không tiếp tục thanh toán đều đồng nghĩa với việc nghĩa vụ tài chính đã chấm dứt.
Một số tình huống cần phân biệt:
· Chậm thực hiện nghĩa vụ không làm nghĩa vụ tự động mất đi
· Khó khăn tài chính không phải lúc nào cũng là căn cứ chấm dứt nghĩa vụ
· Việc tranh chấp về số tiền phải trả không đồng nghĩa nghĩa vụ đã kết thúc
· Việc một bên không yêu cầu ngay không mặc nhiên làm mất nghĩa vụ
Do đó, cần xác định đúng căn cứ pháp lý trước khi kết luận nghĩa vụ tài chính đã chấm dứt.
Nghĩa vụ tài chính chấm dứt khi xuất hiện căn cứ làm mất đi trách nhiệm thực hiện nghĩa vụ, phổ biến nhất là hoàn thành đầy đủ nghĩa vụ, được miễn thực hiện, được thay thế bằng nghĩa vụ khác, được bù trừ hoặc thuộc trường hợp chấm dứt theo quy định pháp luật.
Việc xác định chính xác thời điểm và căn cứ chấm dứt nghĩa vụ tài chính giúp bảo vệ quyền lợi của các bên và hạn chế các tranh chấp phát sinh trong quá trình thực hiện nghĩa vụ.
Hỏi đáp về chấm dứt nghĩa vụ tài chính
Nghĩa vụ tài chính có tự động chấm dứt khi đã thanh toán đủ không?
Có. Khi nghĩa vụ đã được thực hiện đầy đủ theo nội dung phải thực hiện thì về nguyên tắc nghĩa vụ đó được chấm dứt.
Không có khả năng thanh toán có làm chấm dứt nghĩa vụ tài chính không?
Không. Việc không có khả năng thanh toán thường không làm nghĩa vụ tự động chấm dứt, trừ khi có căn cứ pháp luật hoặc thỏa thuận hợp lệ khác.
Có thể chấm dứt một phần nghĩa vụ tài chính không?
Có. Trong một số trường hợp như thanh toán một phần, bù trừ một phần hoặc miễn một phần nghĩa vụ, nghĩa vụ tài chính có thể chấm dứt trong phạm vi tương ứng.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
