
Cách xác định vi phạm nghĩa vụ tuân thủ
Mục lục
- Xác định nghĩa vụ tuân thủ làm cơ sở đánh giá hành vi
- Đối chiếu hành vi thực tế với yêu cầu pháp lý và quy định áp dụng
- Đánh giá yếu tố cấu thành của hành vi vi phạm
- Sử dụng bằng chứng để chứng minh vi phạm nghĩa vụ tuân thủ
- Phân biệt vi phạm nghĩa vụ tuân thủ với sai sót thông thường
- Xác định giới hạn và trường hợp ngoại lệ khi đánh giá vi phạm
- Quy trình nhận diện vi phạm nghĩa vụ tuân thủ trong thực tế
Vi phạm nghĩa vụ tuân thủ được xác định thông qua việc đối chiếu hành vi thực tế với yêu cầu pháp luật, quy định nội bộ, tiêu chuẩn áp dụng và các nghĩa vụ bắt buộc của chủ thể liên quan
Vi phạm nghĩa vụ tuân thủ được xác định khi có sự không phù hợp giữa hành vi, quyết định hoặc quá trình thực hiện của một cá nhân, tổ chức với các yêu cầu phải tuân thủ đã được đặt ra. Những yêu cầu này có thể xuất phát từ pháp luật, quy định quản lý, tiêu chuẩn ngành, cam kết hợp đồng hoặc chính sách nội bộ.
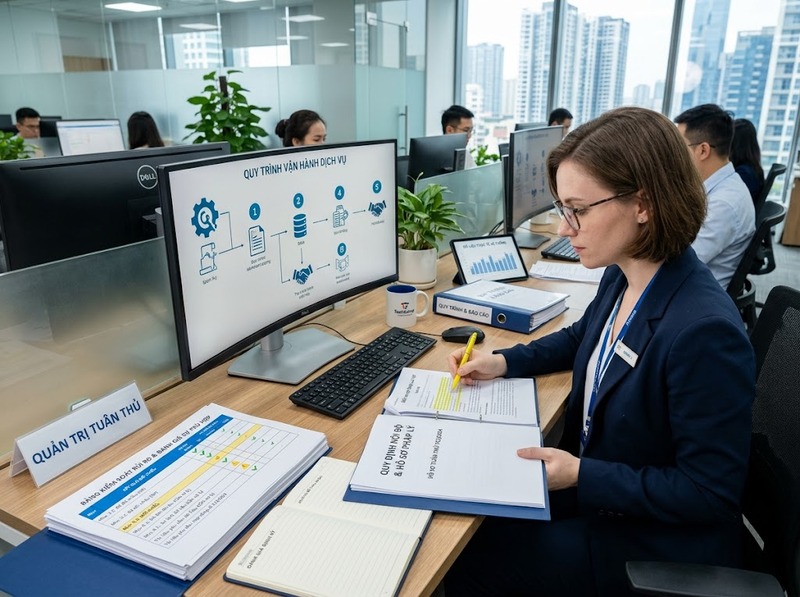
Việc nhận diện không chỉ dựa vào việc một hành vi có xảy ra hay không, mà còn cần xem xét hành vi đó có làm sai lệch nghĩa vụ bắt buộc, gây ra rủi ro hoặc ảnh hưởng đến mục tiêu kiểm soát hay không.
Vi phạm nghĩa vụ tuân thủ được xác định dựa trên những yếu tố nào?
Xác định nghĩa vụ tuân thủ làm cơ sở đánh giá hành vi
Trước khi kết luận có vi phạm hay không, cần xác định rõ nghĩa vụ mà chủ thể phải thực hiện.
Nghĩa vụ tuân thủ thường bao gồm:
· Nghĩa vụ bắt buộc theo quy định pháp luật
· Nghĩa vụ thực hiện theo quy trình, chính sách nội bộ
· Nghĩa vụ đáp ứng tiêu chuẩn hoặc yêu cầu chuyên ngành
· Nghĩa vụ báo cáo, kiểm soát, lưu trữ hoặc công khai thông tin
· Nghĩa vụ thực hiện đúng điều kiện, giới hạn hoặc trách nhiệm được giao
Nếu không xác định được yêu cầu phải tuân thủ, việc đánh giá hành vi vi phạm sẽ thiếu căn cứ.
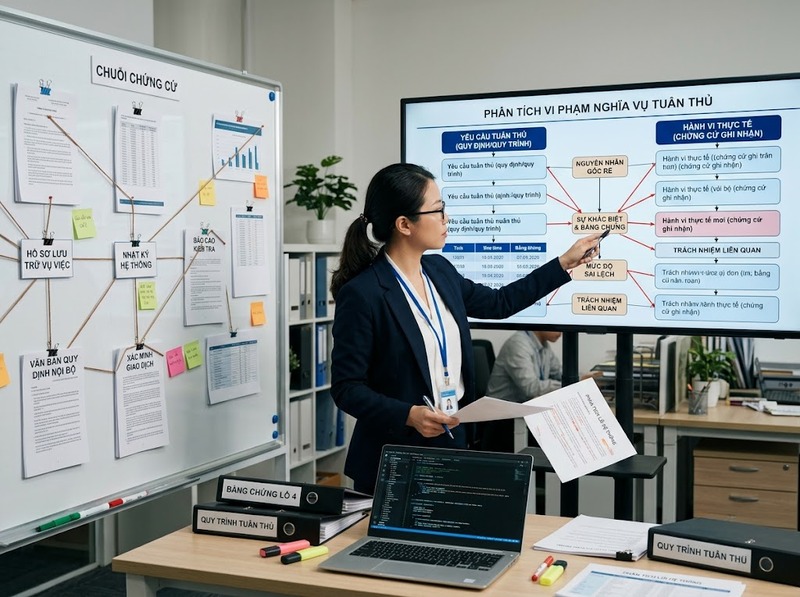
Đối chiếu hành vi thực tế với yêu cầu pháp lý và quy định áp dụng
Bước quan trọng để xác định vi phạm nghĩa vụ tuân thủ là so sánh giữa:
· Hành vi thực tế đã xảy ra
· Nghĩa vụ phải thực hiện
· Điều kiện áp dụng
· Mức độ sai lệch giữa thực tế và yêu cầu
Một hành vi có thể được xem là vi phạm khi:
· Không thực hiện nghĩa vụ bắt buộc
· Thực hiện không đầy đủ yêu cầu
· Thực hiện sai trình tự hoặc điều kiện quy định
· Cố ý hoặc vô ý bỏ qua biện pháp kiểm soát cần thiết
Ví dụ, một tổ chức có nghĩa vụ lưu trữ hồ sơ theo thời hạn quy định nhưng không thực hiện việc lưu trữ đầy đủ có thể bị xem xét là không tuân thủ nghĩa vụ quản lý hồ sơ.
Đánh giá yếu tố cấu thành của hành vi vi phạm
Không phải mọi sai sót đều tự động trở thành vi phạm nghĩa vụ tuân thủ. Việc đánh giá thường cần xem xét nhiều yếu tố.
Các yếu tố thường được xem xét gồm:
Sự tồn tại của nghĩa vụ bắt buộc
Cần chứng minh rằng chủ thể thực sự có trách nhiệm phải thực hiện một yêu cầu cụ thể.
Hành vi không phù hợp
Cần xác định hành động hoặc việc không hành động đã đi ngược lại nghĩa vụ đó.
Mức độ ảnh hưởng
Cần đánh giá hậu quả hoặc rủi ro phát sinh từ hành vi không tuân thủ.
Nguyên nhân dẫn đến vi phạm
Việc xác định nguyên nhân giúp phân biệt giữa:
· Sai sót do thiếu kiểm soát
· Vi phạm do không hiểu yêu cầu
· Vi phạm do cố ý không thực hiện nghĩa vụ
Sử dụng bằng chứng để chứng minh vi phạm nghĩa vụ tuân thủ
Một kết luận về vi phạm cần dựa trên bằng chứng phù hợp thay vì chỉ dựa trên nhận định chủ quan.
Các loại bằng chứng thường được sử dụng gồm:
· Hồ sơ, tài liệu quản lý
· Nhật ký hoạt động hoặc dữ liệu hệ thống
· Báo cáo kiểm tra, đánh giá
· Quy trình nội bộ
· Văn bản pháp lý hoặc quy định áp dụng
· Kết quả kiểm toán, thanh tra hoặc rà soát tuân thủ
Bằng chứng giúp xác định:
· Nghĩa vụ nào đã bị vi phạm
· Ai là chủ thể chịu trách nhiệm
· Hành vi xảy ra khi nào
· Mức độ sai lệch so với yêu cầu
Phân biệt vi phạm nghĩa vụ tuân thủ với sai sót thông thường
Một sai sót trong quá trình vận hành chưa chắc đã là vi phạm tuân thủ.
Sự khác biệt nằm ở mức độ liên quan đến nghĩa vụ bắt buộc.
Sai sót thông thường có thể:
· Không ảnh hưởng đến yêu cầu bắt buộc
· Được phát hiện và khắc phục ngay
· Không làm phát sinh rủi ro đáng kể
Trong khi đó, vi phạm nghĩa vụ tuân thủ thường liên quan đến:
· Không đáp ứng yêu cầu bắt buộc
· Làm suy giảm khả năng kiểm soát
· Tạo ra rủi ro pháp lý, tài chính hoặc vận hành
· Có khả năng dẫn đến biện pháp xử lý
Xác định giới hạn và trường hợp ngoại lệ khi đánh giá vi phạm
Việc kết luận vi phạm cần xem xét các điều kiện cụ thể.
Một hành vi có thể không bị xem là vi phạm nếu:
· Không thuộc phạm vi áp dụng của nghĩa vụ
· Có căn cứ miễn trừ hợp pháp
· Đã được chấp thuận theo quy trình có thẩm quyền
· Có hoàn cảnh đặc biệt được pháp luật hoặc quy định cho phép
Do đó, đánh giá tuân thủ cần xem xét cả quy định chung và các điều kiện ngoại lệ.
Quy trình nhận diện vi phạm nghĩa vụ tuân thủ trong thực tế
Một quy trình đánh giá thường gồm các bước:
· Xác định yêu cầu tuân thủ cần áp dụng
· Thu thập thông tin về hành vi thực tế
· So sánh hành vi với nghĩa vụ tương ứng
· Xác định mức độ sai lệch
· Đánh giá nguyên nhân và tác động
· Xác lập kết luận dựa trên bằng chứng
· Đề xuất biện pháp khắc phục hoặc phòng ngừa
Cách tiếp cận này giúp bảo đảm kết luận vi phạm có căn cứ và nhất quán.
Vi phạm nghĩa vụ tuân thủ được xác định không chỉ từ việc một quy định bị bỏ qua, mà từ quá trình đánh giá có hệ thống giữa nghĩa vụ phải thực hiện, hành vi thực tế, bằng chứng chứng minh và các điều kiện áp dụng. Một kết luận chính xác cần chỉ ra rõ yêu cầu nào bị vi phạm, hành vi nào tạo ra sự không phù hợp và mức độ ảnh hưởng của vi phạm đó.
Hỏi đáp về vi phạm nghĩa vụ tuân thủ
Vi phạm nghĩa vụ tuân thủ có cần phải gây ra hậu quả mới được xác định không?
Không phải mọi trường hợp đều cần có hậu quả thực tế. Một hành vi không đáp ứng yêu cầu bắt buộc vẫn có thể được xem xét là vi phạm nếu đã tạo ra sự không phù hợp với nghĩa vụ phải tuân thủ.
Bằng chứng nào thường được dùng để xác định vi phạm tuân thủ?
Bằng chứng có thể bao gồm quy định áp dụng, hồ sơ nội bộ, dữ liệu vận hành, báo cáo kiểm tra, kết quả đánh giá hoặc tài liệu chứng minh hành vi thực tế.
Có phải mọi sai phạm nội bộ đều là vi phạm nghĩa vụ tuân thủ không?
Không. Chỉ những sai phạm liên quan đến nghĩa vụ bắt buộc hoặc yêu cầu kiểm soát đã được xác lập mới có thể được xem xét là vi phạm nghĩa vụ tuân thủ.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
